O artigo do escritor Palmarí de Lucena analisa como o aumento do custo de vida afeta o cotidiano das famílias e influencia o cenário político. A partir de manifestações europeias, eleições americanas e da realidade brasileira, destaca a distância entre renda e despesas essenciais. Aborda ainda os limites do programa Desenrola Brasil, que alivia dívidas, mas não resolve as causas do endividamento. Conclui-se que os governos precisam garantir renda, poder de compra e condições dignas de vida para recuperar a confiança da população. Confira íntegra...
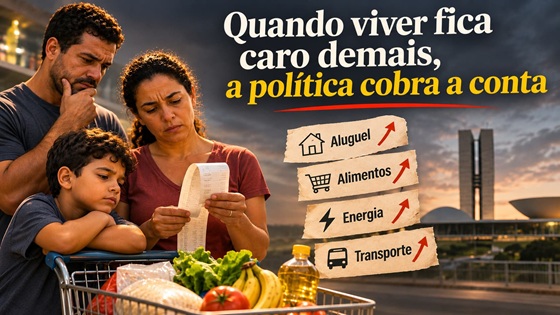
Há uma hora em que a economia deixa de ser assunto de especialistas, gráficos e discursos oficiais para se tornar uma questão íntima: a capacidade de chegar ao fim do mês. É quando o salário parece encolher antes mesmo de ser recebido, o supermercado obriga a escolher o que ficará de fora do carrinho, o aluguel disputa espaço com as despesas básicas e a conta de energia se transforma em preocupação. Nessa hora, os indicadores podem anunciar avanços, mas a sensação de melhora não chega necessariamente à mesa das famílias.
É nesse descompasso entre a economia medida e a economia vivida que se encontra uma das questões centrais do nosso tempo: a crise de affordability, expressão que traduz a dificuldade de arcar com o custo de vida. O problema vai além da inflação. Diz respeito à distância entre o que as pessoas ganham e aquilo que precisam pagar para viver. Não basta haver emprego se o salário não sustenta uma vida minimamente confortável, nem a inflação desacelerar se os preços acumulados continuam elevados. Tampouco basta o crédito estar disponível quando recorrer a ele significa comprometer a renda dos meses seguintes.
A crise tem muitas faces: está no preço dos alimentos, na dificuldade de encontrar moradia, no custo da energia, do transporte e dos serviços essenciais. Está, sobretudo, na perda da capacidade de planejar o futuro. Quando uma família precisa escolher entre pagar uma conta e comprar determinado alimento, a discussão econômica deixa de ser abstrata. Torna-se uma questão de dignidade.
Na Europa, essa insatisfação ganhou as ruas. Em outubro de 2026, manifestações em países como Portugal, Itália, Espanha e Bélgica expuseram o desconforto de trabalhadores, estudantes e movimentos sociais com o encarecimento da vida. As pautas não eram idênticas, nem se tratava de uma mobilização coordenada. Em Portugal, protestos por melhores salários e pensões conviveram com mobilizações contra a crise habitacional. Em outros países, energia, aluguéis, salários e serviços públicos também estiveram entre as reivindicações. Diferentes realidades nacionais expressaram uma inquietação semelhante: trabalhar e ainda assim não conseguir viver com segurança financeira.
Nos Estados Unidos, a insatisfação encontrou outro caminho: as urnas. Nas eleições de meio de mandato realizadas em 3 de novembro de 2026, os democratas conquistaram o controle da Câmara dos Representantes e do Senado, impondo uma derrota expressiva ao presidente Donald Trump e ao Partido Republicano. O resultado refletiu uma combinação de fatores, entre eles a impopularidade da guerra com o Irã, a condução do governo e o aumento do custo de vida. Pesquisas de boca de urna indicaram que quase nove em cada dez eleitores consideravam as despesas cotidianas um fator importante ou decisivo para o voto. Cerca de dois terços responsabilizaram Trump pelos preços elevados.
Seria simplista atribuir a derrota republicana exclusivamente à economia. A guerra, a avaliação do presidente, as controvérsias políticas e o desempenho dos candidatos também influenciaram o resultado. Mas seria igualmente equivocado ignorar o peso do orçamento doméstico. A eleição mostrou que a preocupação com o custo de vida pode atravessar divisões partidárias e ideológicas e se transformar em um recado contundente ao poder. Os democratas venceram, mas também passaram a enfrentar a cobrança por respostas concretas às dificuldades que mobilizaram parte do eleitorado.
Há uma lição política nessa sequência de acontecimentos. Governos podem atravessar crises institucionais, disputas ideológicas e turbulências internacionais, mas dificilmente ficam imunes à insatisfação de quem já não consegue pagar pela própria rotina. O eleitor não vive de médias estatísticas: compara o salário com o preço da comida, o aluguel com a renda disponível e o custo do transporte com o tempo que precisa trabalhar para pagá-lo.
Inflação menor não significa necessariamente preços menores. Quando ela desacelera, os preços continuam subindo, apenas em ritmo mais lento. Quem já sentiu o impacto de aumentos sucessivos não recupera automaticamente o poder de compra. Para isso, a renda precisa crescer de forma consistente e superar, ao longo do tempo, a alta das despesas. Por essa razão, a melhora de um indicador pode conviver com a persistência da sensação de aperto.
O Brasil conhece bem essa contradição. A economia pode avançar no emprego, na renda ou no crescimento, mas a percepção de prosperidade depende de algo concreto: o que sobra depois de pagar as contas. Uma família não paga o aluguel com o Produto Interno Bruto, não compra arroz com a taxa de crescimento e não quita a conta de luz com uma média nacional. A economia que importa para o cotidiano é aquela que se revela no orçamento doméstico.
Em João Pessoa, a cesta básica custou R$ 660,21 em setembro de 2026, segundo levantamento do DIEESE. O valor representou alta de 2,98% em relação ao mês anterior e acumulou aumento de 10,47% no ano. Para um trabalhador que recebe o salário mínimo de R$ 1.621,00, foram necessárias 89 horas e 36 minutos de trabalho para comprar os alimentos básicos, comprometendo 44,03% da renda líquida. E essa despesa representa apenas uma parte do orçamento familiar: ainda é preciso pagar moradia, transporte, água, energia e outras necessidades.
Essa realidade ajuda a compreender o desafio político do governo Lula. A insatisfação com o custo de vida afeta a avaliação de qualquer administração, mas não se converte automaticamente em rejeição. O eleitor considera emprego, renda, programas sociais, memória de governos anteriores, identificação política e alternativas disponíveis. Pode reconhecer avanços em determinadas áreas e, ao mesmo tempo, demonstrar frustração com os preços dos alimentos ou com a dificuldade de fechar as contas.
Seria incorreto afirmar que o custo de vida não teve impacto político sobre Lula. Teve e continua sendo uma fonte de pressão. A questão é entender por que essa insatisfação não produz necessariamente uma resposta eleitoral imediata e uniforme. Para parte da população, políticas de transferência de renda, valorização do salário mínimo, acesso ao emprego e a lembrança de períodos anteriores podem funcionar como elementos de proteção política. Isso não elimina a cobrança; mostra apenas que a avaliação de um governo resulta de experiências, expectativas e comparações.
É nesse cenário que o Desenrola Brasil merece atenção. Lançado em 2023, o programa procurou enfrentar uma das faces mais graves do aperto financeiro das famílias: o endividamento. Em sua primeira edição, beneficiou aproximadamente 15 milhões de pessoas e renegociou R$ 53,07 bilhões em dívidas. Segundo levantamento da Serasa divulgado pelo governo, a inadimplência entre o público prioritário caiu 8,7% entre maio de 2023 e março de 2024.
Em maio de 2026, o governo lançou o Novo Desenrola Brasil, com novas condições para a renegociação. A etapa voltada às famílias ofereceu descontos de até 90%, juros limitados a 1,99% ao mês e parcelamento em até 48 vezes, conforme os critérios de elegibilidade. O prazo de adesão terminou em 31 de agosto. De acordo com o balanço divulgado em setembro, a iniciativa alcançou cerca de 10 milhões de débitos, em 5,54 milhões de operações, e reduziu em R$ 22,4 bilhões o valor das dívidas renegociadas, com descontos médios de aproximadamente 80%.
O alcance dessas medidas não deve ser minimizado. Para quem acumulava juros, estava com o nome negativado e não conseguia reorganizar as contas, renegociar uma dívida podia representar alívio real. Reduzir o valor devido, recuperar o acesso ao crédito e estabelecer prestações mais compatíveis com a renda são benefícios concretos. O programa também facilitou a recuperação financeira de consumidores e reabriu possibilidades de consumo e participação no mercado formal de crédito.
Mas renegociar dívidas não é o mesmo que eliminar as causas do endividamento. Em setembro de 2026, segundo levantamento da Serasa, o Brasil chegou a 84,2 milhões de pessoas inadimplentes, com R$ 597,4 bilhões em dívidas. Esses números não anulam os resultados do Desenrola, mas revelam que o alívio proporcionado pelas renegociações convive com uma realidade financeira ainda frágil.
É aqui que aparece o limite de uma política como essa. Limpar o nome não reduz o preço do supermercado, do aluguel, da energia ou do transporte. Renegociar o cartão de crédito não aumenta o salário. E recuperar o acesso ao crédito pode ser uma oportunidade, mas também pode devolver o consumidor ao ciclo do endividamento quando a renda continua insuficiente e as despesas permanecem elevadas.
O Desenrola atua sobre uma consequência importante da perda de capacidade financeira: a dívida acumulada. Não substitui uma política duradoura de aumento da renda real, redução do custo do crédito, geração de empregos de qualidade e melhoria do acesso a serviços essenciais. Seu mérito está em oferecer fôlego a quem já não conseguia administrar os compromissos financeiros; seu limite, em não poder sozinho tornar a vida mais barata.
A terceira etapa anunciada em setembro de 2026, com previsão de participação da União na aquisição de carteiras de dívidas inadimplidas, reforça que o governo reconhece a dimensão do problema. Mas também evidencia que o endividamento exige mais do que sucessivas rodadas de renegociação. É preciso evitar que famílias recém-saídas da inadimplência voltem a contrair dívidas para pagar despesas básicas. Caso contrário, o país tratará repetidamente os sintomas sem enfrentar as condições que alimentam o problema.
O debate sobre affordability precisa ir além dos preços isolados ou dos programas de renegociação. A pergunta essencial é se o trabalho garante uma vida digna; se a renda permite pagar moradia, alimentação, transporte e serviços básicos sem depender permanentemente do crédito; e se, depois de cumprir suas obrigações, uma família ainda consegue poupar, planejar e enfrentar um imprevisto. A verdadeira medida do poder de compra não está apenas no que se consegue adquirir, mas também na tranquilidade que resta depois da compra.
A política costuma falar em crescimento, estabilidade, responsabilidade fiscal, juros e indicadores. Todos esses elementos importam. Mas a população faz sua própria contabilidade, menos sofisticada e muito mais implacável: quanto custa a feira, quanto aumentou o aluguel, quanto sobra do salário e quantas vezes será necessário parcelar uma despesa que deveria caber no orçamento. É nessa conta cotidiana, feita sem planilhas e sem discursos, que governos ganham ou perdem credibilidade.
As ruas europeias, o resultado das eleições americanas e as dificuldades das famílias brasileiras não representam manifestações idênticas de uma mesma crise, nem autorizam comparações simplistas entre países tão diferentes. Apontam, porém, para uma preocupação que atravessa fronteiras: a distância entre renda e custo de vida tornou-se decisiva para a confiança nas instituições e a avaliação dos governantes. Em sociedades polarizadas, o aperto no orçamento pode aproximar pessoas que pensam de maneiras muito diferentes.
Quando viver fica caro demais, a política cobra a conta. Cobra nas manifestações, nas pesquisas, nas greves e, sobretudo, nas urnas. Não porque o preço de um produto explique sozinho o comportamento de um eleitor, mas porque a dificuldade de pagar pelo essencial atinge o ponto mais sensível da relação entre cidadão e governo: a expectativa de que trabalho, esforço e renda sejam suficientes para sustentar uma vida com dignidade.
No fim, a crise de affordability é mais do que uma discussão sobre inflação ou endividamento. É uma discussão sobre liberdade, segurança e futuro. Sobre a possibilidade de escolher, em vez de apenas cortar despesas; de planejar, em vez de sobreviver ao próximo vencimento; de viver sem transformar cada necessidade em uma dívida.
Governos podem comemorar indicadores, anunciar programas e renegociar bilhões. Mas a avaliação definitiva acontece na vida real, quando a família abre a carteira, confere as contas e decide o que pode ou não levar para casa.
Não basta devolver ao brasileiro a capacidade de comprar a prazo. É preciso devolver-lhe a capacidade de pagar à vista — e ainda ter dinheiro para viver.
Os textos publicados nesta seção “Pensamento Plural” são de responsabilidade de seus autores e não refletem, necessariamente, a opinião do Blog.